

Ab dem 20. November 2026 gelten neue Regeln für Verbraucherkredite. Für Zahnarzt- und KFO-Praxen ist vor allem eine Frage wichtig: Darf der Patient später zahlen, als er ohne die Vereinbarung zahlen müsste? Dann gewährt die Praxis einen Zahlungsaufschub. Für ihn gilt das Verbraucherkreditrecht künftig auch dann, wenn die Praxis weder Zinsen noch Gebühren verlangt. Das Gesetz kennt aber zwei wichtige Ausnahmen. Wer sie kennt, kann Patienten weiter entgegenkommen, ohne einen Verbraucherkreditvertrag abzuschließen.
Inhalt
Was sich am 20. November 2026 ändert
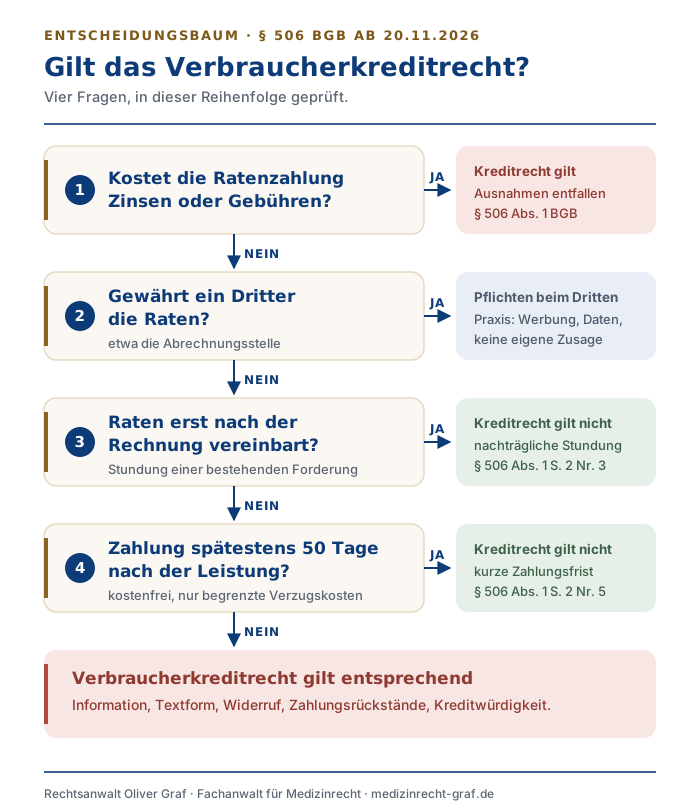
Grundlage ist das Gesetz zur Umsetzung der EU-Verbraucherkreditrichtlinie, verkündet am 18. Mai 2026 (BGBl. 2026 I Nr. 139). Es fasst § 506 BGB neu. Danach gelten die Vorschriften über Verbraucherdarlehen entsprechend für Verträge, durch die ein Unternehmer einem Verbraucher einen Zahlungsaufschub oder eine sonstige Finanzierungshilfe gewährt. Die Praxis ist dabei Unternehmerin, der Patient oder bei Kindern meist die Eltern sind Verbraucher.
Bisher setzte § 506 BGB ein Entgelt voraus. Frei waren unentgeltliche Zahlungsaufschübe aber auch bisher nicht: Nach §§ 515, 514 BGB gelten für sie schon heute unter anderem die Kreditwürdigkeitsprüfung, die Regeln über Zahlungsrückstände und ein Widerrufsrecht. Künftig kommt es nicht mehr darauf an, ob die Praxis Zinsen verlangt. Entscheidend ist, ob eine der gesetzlichen Ausnahmen greift.
Nicht jede Zahlung in mehreren Beträgen ist eine Finanzierung. Wird eine längere Behandlung in Abschnitten abgerechnet und jede Rechnung zeitnah bezahlt, schiebt die Praxis keine Zahlung hinaus. Maßgeblich ist die wirtschaftliche Wirkung der Vereinbarung, nicht ihre Überschrift.
Rechnung, Fälligkeit und Zahlungsziel
Bei privat zu berechnenden zahnärztlichen Leistungen wird die Vergütung nach § 10 Abs. 1 GOZ erst fällig, wenn dem Zahlungspflichtigen eine ordnungsgemäße Rechnung erteilt wurde. Ab dann darf die Praxis Zahlung verlangen.
Die 50-Tage-Ausnahme
Keine Finanzierungshilfe ist nach § 506 Abs. 1 Satz 2 Nr. 5 BGB in der neuen Fassung eine Zahlungsfrist, wenn alle diese Voraussetzungen erfüllt sind:
- Die Praxis räumt die Frist selbst ein, kein Dritter gewährt ein Darlehen oder einen Zahlungsaufschub.
- Die Frist ist unentgeltlich.
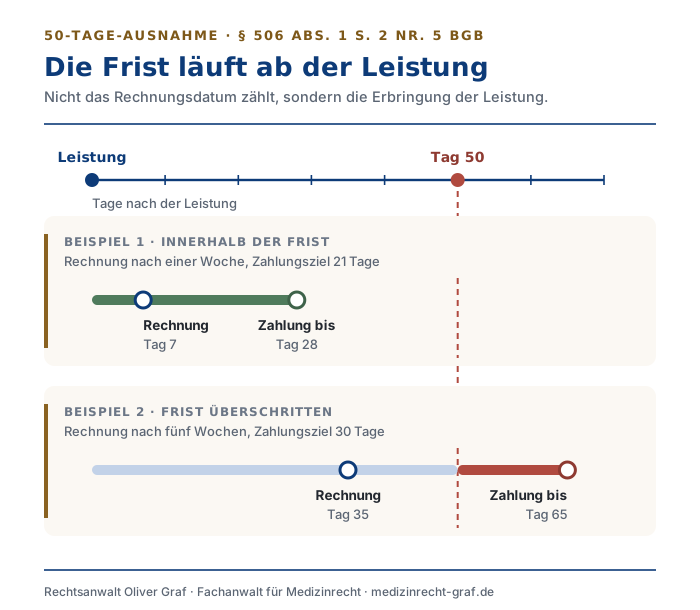
- Der Patient muss spätestens 50 Tage nach Erbringung der Leistung zahlen.
- Bei Zahlungsverzug können dem Patienten nur begrenzte Kosten entstehen.
Was „begrenzte Kosten“ sind, definiert das Gesetz nicht. Die gesetzlichen Verzugszinsen und der Ersatz tatsächlich erforderlicher Mahnkosten dürften darunter fallen. Pauschale Mahngebühren, die darüber hinausgehen, oder Vertragsstrafen sollten Sie in Rechnungen und Praxisbedingungen vermeiden.
Wichtig: Die 50 Tage laufen ab der Leistungserbringung, nicht ab dem Rechnungsdatum. Wer eine Behandlung erst nach fünf Wochen abrechnet und dann 30 Tage Zahlungsziel gewährt, liegt bei 65 Tagen. Wann eine zahnärztliche Leistung als erbracht gilt, regelt das Gesetz nicht ausdrücklich. Bei Komplexleistungen wie einer Krone spricht viel für den Abschluss, also die Eingliederung. Bei selbstständigen Einzelleistungen an verschiedenen Tagen spricht der Wortlaut eher für den jeweiligen Behandlungstag. Geklärt ist das nicht. Ebenso offen ist, ob ein bloßes Zahlungsziel auf einer GOZ-Rechnung überhaupt ein Zahlungsaufschub ist, weil die Vergütung erst mit der Rechnung fällig wird. Wer zeitnah nach Abschluss eines Behandlungsabschnitts abrechnet und ein kurzes Zahlungsziel setzt, ist in jeder Lesart auf der sicheren Seite.
Was gilt, wenn ein Patient erst nach der Rechnung um Raten bittet?
Kann ein Patient eine fällige Rechnung nicht auf einmal bezahlen, darf die Praxis ihm entgegenkommen. § 506 Abs. 1 Satz 2 Nr. 3 BGB in der neuen Fassung nimmt Verträge aus, durch die eine bereits bestehende Forderung unentgeltlich gestundet wird. Eine Höchstdauer nennt die Vorschrift nicht.
Beispiel: Die Praxis hat eine abgeschlossene Behandlung ordnungsgemäß berechnet. Erst danach erklärt der Patient, er könne nicht vollständig zahlen. Die Praxis bietet zwölf kostenfreie Monatsraten an. Hier wird eine bestehende Forderung ohne Entgelt gestundet. Das ist keine Finanzierungshilfe.
Zwei Grenzen sollten Sie kennen:
- Unentgeltlich heißt ohne jedes Entgelt. Schon eine Bearbeitungsgebühr oder ein Zuschlag für die Ratenzahlung lässt die Ausnahme entfallen. Kostenpflichtige Ratenmodelle gehören deshalb nicht in ein Stundungsformular.
- Die Stundung muss nachträglich sein. Eine Ratenzusage vor Behandlungsbeginn betrifft eine Forderung, die noch nicht abgerechnet und fällig ist. Nach Wortlaut und Zweck der Ausnahme spricht viel dafür, dass sie dann nicht greift. Halten Sie deshalb fest, wann der Ratenwunsch entstand und dass vorher keine Ratenzahlung vereinbart war.
KFO: Abschläge sind keine Ratenfinanzierung
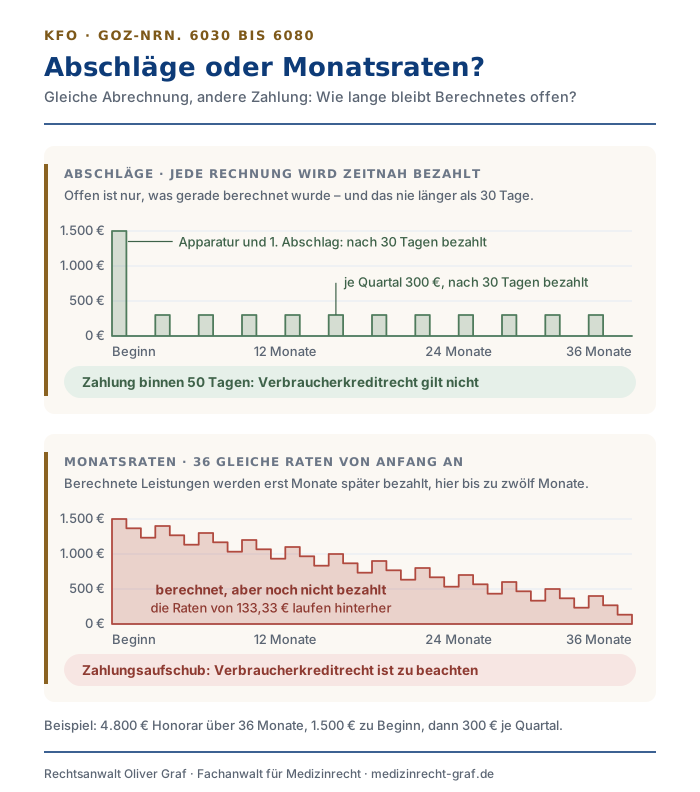
Bei einer mehrjährigen kieferorthopädischen Behandlung ist es üblich, das Honorar über die Behandlungszeit zu verteilen. Die GOZ selbst sieht für die Nrn. 6030 bis 6080 keine Abschläge vor. Nach einem Beschluss des GOZ-Ausschusses der Landeszahnärztekammer Baden-Württemberg kann die Berechnung aber „auf einmal, oder in Abschlägen erfolgen“. Üblich sind Quartalsabschläge. Die Beihilfevorschriften erkennen sie ausdrücklich an, etwa in Bayern (VV Nr. 2.5.2 zu § 7 BayBhV) und in Nordrhein-Westfalen.
Auf der sicheren Seite ist die Praxis, wenn jeder Abschlag zeitnah berechnet und spätestens 50 Tage nach der Leistung bezahlt wird: Dann greift die gesetzliche Ausnahme (§ 506 Abs. 1 Satz 2 Nr. 5 BGB n. F.). Darüber hinaus sprechen zwei Argumente dafür, dass Zahlungen im Takt der Behandlung kein Kredit sind. Nach der bisherigen Rechtsprechung liegt kein Zahlungsaufschub vor, solange nicht vom gesetzlichen Fälligkeitszeitpunkt abgewichen wird (BGH, Urteil vom 6. Februar 2013 – IV ZR 230/12, zur unterjährigen Zahlung von Versicherungsprämien); bei Privatleistungen ist das die Rechnung nach § 10 GOZ. Und nach Erwägungsgrund 24 der Richtlinie (EU) 2023/2225 sollen Verträge über wiederkehrende Dienstleistungen mit Teilzahlungen „für die Dauer der Erbringung“ nicht als Kreditverträge gelten. Beide Argumente sind für die Zeit nach der Reform aber nicht gesichert: Das BGH-Urteil betrifft das alte Recht, die neue 50-Tage-Ausnahme knüpft an die Leistung an und nicht an die Rechnung, und ob eine KFO-Behandlung, die die GOZ als einheitliche Zielleistung vergütet (BVerwG, Urteil vom 26. Februar 2021 – 5 C 7.19), eine wiederkehrende Dienstleistung ist, hat die Rechtsprechung nicht geklärt. Auf eine bewusst hinausgezögerte Rechnung sollte sich keine Praxis verlassen; Umgehungen erfasst das Gesetz ausdrücklich (§ 512 Satz 2 BGB).
Anders liegt es bei Modellen, die das voraussichtliche Gesamthonorar unabhängig von der Abrechnung in gleiche Monatsraten aufteilen, etwa 36 Raten über die gesamte Laufzeit. Bleiben die Zahlungen dabei deutlich hinter der Abrechnung zurück und war die Ratenzahlung von Anfang an vereinbart, liegt eine Finanzierungshilfe nahe. Eine Vertragsklausel kann außerdem nicht bewirken, dass Leistungen fällig werden, die nach der GOZ noch nicht berechnet werden dürfen.
Unabhängig vom Kreditrecht sind vorformulierte Monatsraten auch aus einem anderen Grund riskant. In einem Verfahren der Verbraucherzentrale NRW hat ein Kieferorthopäde vor dem OLG Hamm anerkannt, dass eine vorformulierte Vereinbarung unzulässig ist, nach der „unabhängig von einzelnen Behandlungsschritten“ monatliche Raten zu zahlen sind. Dasselbe galt für einen vorformulierten Vorschuss (OLG Hamm, Anerkenntnisurteil vom 15. November 2018 – I-4 U 145/16). Wegen des Anerkenntnisses hat das Gericht seine Entscheidung nicht begründet; eine allgemeine Unzulässigkeit von KFO-Monatsraten folgt daraus nicht. Prüfen Sie KFO-Monatsmodelle deshalb vor dem 20. November 2026 gebührenrechtlich und kreditrechtlich.
Was gilt, wenn keine Ausnahme greift?
Dann gelten die Vorschriften über Allgemein-Verbraucherdarlehen entsprechend. Eine Bagatellgrenze gibt es nicht mehr: Auch Beträge unter 200 Euro sind erfasst. Ein kurzer Ratenzettel genügt nicht. Je nach Gestaltung sind insbesondere zu beachten:
- vorvertragliche Informationen auf Papier oder einem anderen dauerhaften Datenträger nach Wahl des Patienten; bei unentgeltlichen Ratenzahlungen mit nur begrenzten Verzugskosten genügen elf Grundangaben (Art. 247 § 3 Abs. 1 Satz 5 EGBGB, siehe unten),
- eine angemessene Erläuterung, ob die Ratenzahlung zur finanziellen Lage des Patienten passt,
- ein Vertrag in Textform mit den Pflichtangaben, bei Ratenzahlung für eine Behandlung zusätzlich die Regeln über Teilzahlungsgeschäfte (§§ 507, 508 BGB); ein vorangekreuztes Kästchen genügt als Zustimmung nicht (§ 492 Abs. 1a BGB),
- ein Widerrufsrecht von 14 Tagen, das bei ordnungsgemäßer Belehrung spätestens zwölf Monate und 14 Tage nach Vertragsschluss erlischt; ein gesetzliches Muster für die Widerrufsinformation gibt es für diese Verträge nicht mehr, weil Anlage 7 zum EGBGB entfällt,
- eine Kreditwürdigkeitsprüfung vor Vertragsschluss (§§ 505a, 505b BGB),
- bei Zahlungsverzug besondere Regeln für Verzugszinsen, die Anrechnung von Teilzahlungen und die Fälligstellung des Restbetrags (§§ 497, 498 BGB), bei Zahlungsschwierigkeiten ein Hinweis auf Schuldnerberatung und angemessene Nachsicht vor einer Zwangsvollstreckung (§ 497a BGB).
Die elf Grundangaben bei kostenfreien Raten (Art. 247 § 3 Abs. 1 Satz 1 Nr. 1 bis 11 EGBGB in der ab 20. November 2026 geltenden Fassung):
- Name, Anschrift, Telefonnummer und E-Mail-Adresse der Praxis als Kreditgeberin,
- Nettodarlehensbetrag; bei einer Ratenzahlung für eine Behandlung tritt an seine Stelle der Barzahlungspreis, also das Honorar (§ 506 Abs. 5 BGB),
- Vertragslaufzeit,
- Sollzinssatz, bei kostenfreien Raten 0 %,
- effektiver Jahreszins, ebenfalls 0 %,
- Gesamtbetrag, den der Patient zahlt,
- Verzugszinssatz, seine Anpassung und etwaige Verzugskosten,
- Betrag, Zahl und Fälligkeit der einzelnen Raten,
- Warnhinweis zu den Folgen ausbleibender oder verspäteter Zahlungen,
- Bestehen oder Nichtbestehen eines Widerrufsrechts und gegebenenfalls die Widerrufsfrist,
- Recht des Patienten, vorzeitig zurückzuzahlen.
Diese Angaben lassen sich in einem kurzen Informationsblatt bündeln, das der Patient vor der Unterschrift erhält. Die übrigen Angaben der vollständigen Liste, etwa ein Tilgungsplan oder ein repräsentatives Beispiel, entfallen bei kostenfreien Raten.
Eine Registrierung bei der BaFin nach dem neuen Absatzfinanzierungsaufsichtsgesetz wird die typische Praxis nicht treffen. Kleine und mittlere Unternehmen sind ausgenommen, wenn sie unentgeltliche Zahlungsaufschübe für die eigenen Leistungen gewähren und bei Verzug nur begrenzte Kosten entstehen können (§ 4 Abs. 2 AbsFinAG). Größere Praxisgruppen und MVZ-Verbünde sollten das prüfen.
Für Schuldverhältnisse, die vor dem 20. November 2026 entstanden sind, bleibt es grundsätzlich beim bisherigen Recht (Art. 229 § 71 EGBGB). Bestehende Ratenvereinbarungen müssen also nicht neu geschlossen werden. Neue Vereinbarungen ab dem Stichtag richten sich nach den neuen Regeln.
Kreditwürdigkeitsprüfung in der kleinen Praxis
Greift keine Ausnahme, muss die Praxis vor der Ratenvereinbarung die Kreditwürdigkeit des Patienten eingehend prüfen (§§ 505a, 505b BGB). Maßstab ist, ob der Patient seine Zahlungen voraussichtlich leisten kann. Grundlage sind einschlägige und genaue Informationen zu Einkommen, Ausgaben und sonstigen finanziellen Verhältnissen. Der Aufwand muss zu Art, Höhe, Laufzeit und Risiko der Ratenzahlung passen. Bei kostenfreien Raten über überschaubare Beträge genügt deshalb in der Regel ein schlankes, aber sauber dokumentiertes Verfahren. Neu ist die Prüfpflicht für kostenfreie Raten übrigens nicht: Sie galt schon bisher über §§ 515, 514 BGB. Neu sind der strengere Maßstab und die Vorgaben zu den Datenquellen.
Was nicht in die Prüfung gehört
Besondere Kategorien personenbezogener Daten nach Art. 9 DSGVO dürfen nicht einfließen, also auch keine Gesundheitsdaten. Befund, Diagnose oder Behandlungsbedarf haben in der Bonitätsprüfung nichts zu suchen. Daten aus sozialen Netzwerken sind ausdrücklich ausgeschlossen. Eigene Zahlungserfahrungen mit dem Patienten, etwa offene oder verspätet bezahlte Rechnungen, darf die Praxis dagegen berücksichtigen.
Vorsicht bei Auskunfteien
Eine Abfrage bei der SCHUFA oder einer anderen Auskunftei verrät der Auskunftei, dass die Person Patient der Praxis ist. Schon das unterliegt der ärztlichen Schweigepflicht (§ 203 StGB). Ich empfehle eine externe Abfrage deshalb nur bei höheren Beträgen oder längeren Laufzeiten und nur mit schriftlicher Einwilligung und Entbindung von der Schweigepflicht.
So empfehle ich das Verfahren
- Selbstauskunft: Der Patient macht schriftliche Angaben zu Einkommen, Wohnkosten, bestehenden Raten und Unterhaltspflichten und versichert ihre Richtigkeit mit seiner Unterschrift.
- Haushaltsrechnung: Einnahmen abzüglich fester Ausgaben, bestehender Raten und einer angemessenen Pauschale für den Lebensunterhalt. Der verbleibende Betrag sollte die vorgesehene Rate mit Puffer übersteigen.
- Belege nach Betrag: Bei kleineren Beträgen genügt die Selbstauskunft. Ab etwa 1.000 bis 2.000 Euro empfehle ich zusätzlich eine aktuelle Gehaltsabrechnung oder Kontoauszüge, bei hohen Beträgen oder langen Laufzeiten gegebenenfalls eine Auskunftei-Abfrage mit Einwilligung. Diese Schwellen sind eine praktische Empfehlung, keine gesetzliche Vorgabe.
- Prüfvermerk: Halten Sie Datum, Grundlagen, Ergebnis und die entscheidende Person fest, getrennt von der Patientenakte.
- Negatives Ergebnis: Dann darf keine Ratenvereinbarung geschlossen werden. Teilen Sie das dem Patienten unverzüglich mit und weisen Sie gegebenenfalls auf Schuldnerberatungsstellen hin.
Eine sorgfältige Prüfung schützt auch die Praxis. Hätte eine ordnungsgemäße Prüfung zur Ablehnung führen müssen, kann sie Ansprüche wegen Zahlungsstörungen verlieren (§ 505d BGB). Das gilt nicht, wenn der Patient vorsätzlich oder grob fahrlässig falsche Angaben gemacht hat. Deshalb ist eine unterschriebene Selbstauskunft so wertvoll.
Muster 1: Selbstauskunft zur Ratenzahlung
- Name, Anschrift und Geburtsdatum des Zahlungspflichtigen
- Rechnungsnummer und Rechnungsbetrag, gewünschte Rate und Laufzeit
- Monatliches Nettoeinkommen: Lohn oder Gehalt, Rente, sonstige regelmäßige Einkünfte
- Personen im Haushalt, davon unterhaltsberechtigt
- Monatliche Wohnkosten (Warmmiete oder Finanzierungsrate)
- Laufende Kredite, Leasing, Ratenkäufe und „Später bezahlen“-Käufe mit Monatsrate
- Unterhaltszahlungen und sonstige regelmäßige Verpflichtungen
- Bestehen Zahlungsrückstände, Inkasso- oder Vollstreckungsverfahren oder eine Verbraucherinsolvenz? (ja/nein)
- Erklärung: „Ich versichere, dass meine Angaben vollständig und richtig sind. Mir ist bekannt, dass die Praxis die Ratenzahlung auf dieser Grundlage gewährt.“
- Datenschutzhinweis: Verarbeitung zur gesetzlich vorgeschriebenen Kreditwürdigkeitsprüfung (Art. 6 Abs. 1 lit. c DSGVO in Verbindung mit §§ 505a, 505b BGB); keine Gesundheitsdaten
- Ort, Datum, Unterschrift
Muster 2: Prüfvermerk
- Datum der Prüfung und prüfende Person
- Grundlagen: Selbstauskunft vom …, vorgelegte Belege, Auskunftei ja/nein (Einwilligung und Schweigepflichtentbindung vom …)
- Haushaltsrechnung: Nettoeinkommen minus Wohnkosten minus bestehende Raten minus Unterhalt minus Pauschale Lebensunterhalt = frei verfügbarer Betrag
- Vorgesehene Rate und verbleibender Puffer
- Eigene Zahlungserfahrungen: offene oder verspätete Rechnungen ja/nein
- Ergebnis: Rückzahlung voraussichtlich möglich / nicht möglich
- Bei Ablehnung: Mitteilung an den Patienten am …, Hinweis auf Schuldnerberatung erteilt
- Ablage getrennt von der Patientenakte
Arbeitshilfe zum Download
Alle Muster als ausfüllbares PDF: Selbstauskunft, Prüfvermerk, Informationsblatt mit den elf Grundangaben und eine Ratenzahlungsvereinbarung mit Widerrufsinformation und Regeln bei Zahlungsrückständen, dazu Hinweise für die Praxis. Die Formulare sind ohne Kanzleiangaben gestaltet, sodass Sie Ihre Praxisdaten eintragen können. Sie werden ohne Gewähr zur Verfügung gestellt und ersetzen nicht die Prüfung im Einzelfall.
Werbung mit Ratenzahlung
Wer auf der Praxiswebsite, in Flyern oder in sozialen Medien mit Ratenzahlung wirbt, sollte die Texte vor dem 20. November 2026 prüfen. Für Ratenzahlungen, die unter das Verbraucherkreditrecht fallen, verlangt das Wettbewerbsrecht einen deutlich erkennbaren Warnhinweis wie „Achtung! Kreditaufnahme kostet Geld“, auch wenn die Raten zinsfrei sind (Nr. 23e des Anhangs zu § 3 Abs. 3 UWG). Fehlt er, ist die Werbung ohne Weiteres unzulässig. Das gilt auch, wenn die Praxis das Angebot eines externen Finanzierers bewirbt. Verboten sind außerdem Aussagen, eine Ratenzahlung verbessere die finanzielle Lage des Patienten.
Wer mit „0 % Zinsen“ oder ähnlichen Angaben wirbt, muss zusätzlich die Pflichtangaben der Preisangabenverordnung machen. Bezieht sich die Werbung nur auf ein kostenfreies Zahlungsziel innerhalb der 50-Tage-Ausnahme, ist kein Warnhinweis nötig.
Abrechnungsstellen und Factoring: Wenn ein Dritter Raten anbietet
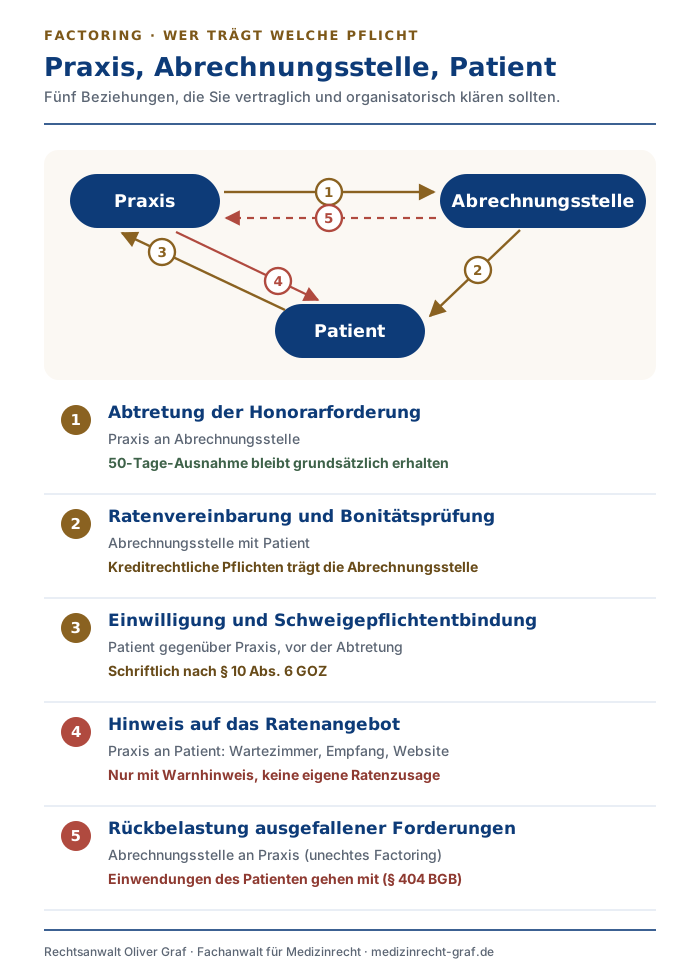
Viele Praxen treten ihre Honorarforderungen an eine Abrechnungsstelle ab, die Patienten von sich aus Ratenzahlung anbietet. Dann sind drei Fragen zu trennen: Was bedeutet die Abtretung für die Praxis? Wer ist Kreditgeber? Und was bleibt bei der Praxis hängen?
Die Abtretung allein schadet nicht
Tritt die Praxis ihre Forderung lediglich ab, bleibt die 50-Tage-Ausnahme grundsätzlich erhalten. Nach der Begründung des Rechtsausschusses (BT-Drs. 21/5381) meint der Gesetzgeber mit dem Erwerb durch einen Dritten nicht die Abtretung des einzelnen Zahlungsanspruchs, sondern die Übernahme des gesamten Vertrags. Diese strengere Regel gilt zudem nur für große Anbieter von Online-Diensten im Fernabsatz, nicht für Zahnarztpraxen. Voraussetzung bleibt, dass zeitnah abgerechnet wird und das Zahlungsziel spätestens 50 Tage nach der Leistung endet.
Bietet die Abrechnungsstelle Raten an, ist sie Kreditgeberin
Vereinbart die Abrechnungsstelle mit dem Patienten eine Ratenzahlung, gewährt sie den Zahlungsaufschub. Die kreditrechtlichen Pflichten treffen dann sie: Information, Kreditwürdigkeitsprüfung, Vertrag in Textform, Widerrufsbelehrung und gegebenenfalls die Registrierung bei der BaFin. Ob ihr Modell überhaupt unter das Verbraucherkreditrecht fällt, hängt von den Bedingungen ab. Kostenfreie Raten nach Rechnungsstellung können als unentgeltliche Stundung einer bestehenden Forderung ausgenommen sein. Raten mit Zinsen, Teilzahlungszuschlag oder Bearbeitungsgebühr fallen dagegen voll unter die neuen Regeln.
Worauf die Praxis selbst achten muss
- Keine eigene Ratenzusage. Sagt das Praxisteam vor der Behandlung zu, dass der Patient in Raten zahlen kann, und wird das Teil der Vereinbarung mit der Praxis, gewährt die Praxis selbst den Zahlungsaufschub. Ich empfehle eine klare Sprachregelung: „Unsere Abrechnungsstelle bietet Ratenzahlung an. Die Bedingungen erfahren Sie dort.“
- Werbung. Wer im Wartezimmer, am Empfang oder auf der Website auf das Ratenangebot der Abrechnungsstelle hinweist, wirbt für ein Kreditprodukt. Fällt das Modell unter das Verbraucherkreditrecht, ist der Warnhinweis „Achtung! Kreditaufnahme kostet Geld“ Pflicht (Nr. 23e des Anhangs zu § 3 Abs. 3 UWG), auch auf Flyern der Abrechnungsstelle. Für einen fehlenden Hinweis haftet die Praxis selbst.
- Vermittlung. Erhält die Praxis für das Ratengeschäft eine Vergütung oder einen anderen Vorteil, etwa eine Provision oder an das Ratenvolumen gekoppelte Konditionen, kann sie Darlehensvermittlerin sein und Erläuterungspflichten haben. Eine gewerberechtliche Erlaubnis nach § 34k GewO brauchen kleine und mittlere Unternehmen nicht, wenn sie nur Finanzierungen für ihre eigenen Leistungen vermitteln.
- Schweigepflicht und Daten. Vor der Abtretung braucht die Praxis die schriftliche Einwilligung des Patienten und seine schriftliche Entbindung von der Schweigepflicht (§ 10 Abs. 6 GOZ). Bietet die Abrechnungsstelle Raten an, sollte die Einwilligung auch deren Bonitätsprüfung umfassen. Gesundheitsdaten aus der Rechnung darf die Abrechnungsstelle für die Kreditwürdigkeitsprüfung nicht verwenden.
- Rückbelastung. Beim unechten Factoring gehen ausgefallene Forderungen an die Praxis zurück. Der Patient kann ihr dann Einwendungen aus einer fehlerhaften Ratenvereinbarung entgegenhalten, etwa einen Widerruf oder die Folgen einer mangelhaften Kreditwürdigkeitsprüfung (§§ 404, 505d BGB).
Checkliste: Vertrag mit der Abrechnungsstelle
- Die Abrechnungsstelle sichert zu, ab dem 20. November 2026 alle kreditrechtlichen Pflichten zu erfüllen und, soweit nötig, bei der BaFin registriert zu sein.
- Raten vereinbart allein die Abrechnungsstelle, direkt mit dem Patienten und erst nach Rechnungsstellung.
- Rechnungen werden zeitnah gestellt, Zahlungsziele enden spätestens 50 Tage nach der Leistung.
- Werbematerial ist rechtlich geprüft, und die Abrechnungsstelle stellt die Praxis von Abmahnungen frei.
- Bei einer Rückbelastung stellt die Abrechnungsstelle die Praxis von Nachteilen aus fehlerhaften Ratenvereinbarungen frei.
- Die Praxis erhält aus dem Ratengeschäft keine Vergütung und keine sonstigen Vorteile, oder das ist bewusst geregelt.
- Einwilligung und Schweigepflichtentbindung nach § 10 Abs. 6 GOZ umfassen Abtretung, Abrechnung und gegebenenfalls die Bonitätsprüfung.
Was ich Ihrer Praxis empfehle
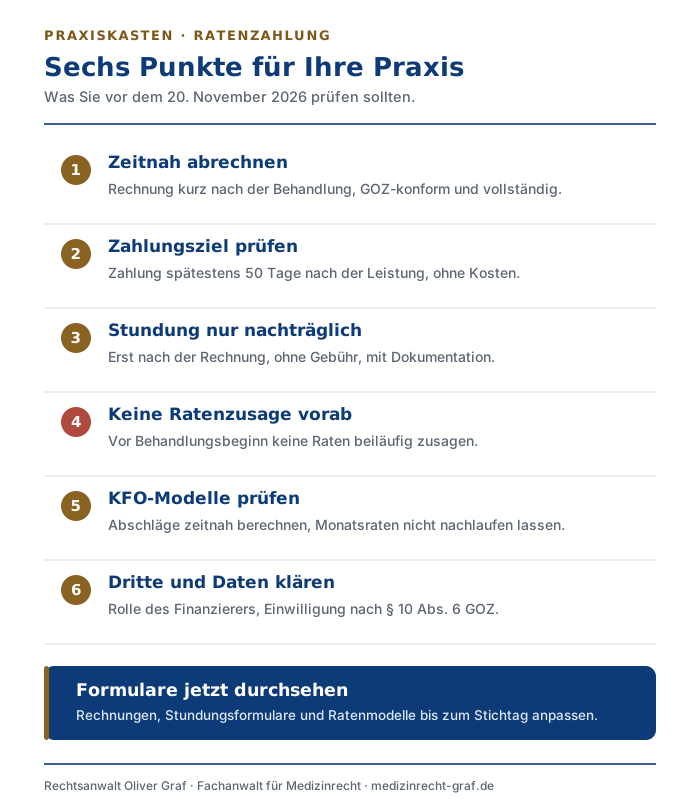
- Zeitnah und GOZ-konform abrechnen. Wählen Sie das Zahlungsziel so, dass der Patient spätestens 50 Tage nach der Leistung zahlt, zum Beispiel 14 bis 21 Tage ab einer Rechnung, die Sie zeitnah nach Abschluss des Behandlungsabschnitts stellen.
- Zahlungsziel und Stundung trennen. Ein Rechnungshinweis ist kein Ratenformular. Halten Sie bei einer Stundung Forderung, Rechnung, Zeitpunkt des Ratenwunsches und Kostenfreiheit fest.
- Keine Raten vorab zusagen. Eine beiläufige Ratenzusage vor Behandlungsbeginn kann die Behandlung mit einer Finanzierung verknüpfen.
- KFO-Modelle prüfen. Berechnen Sie Abschläge zeitnah und lassen Sie Monatsraten nicht hinter der Abrechnung herlaufen.
- Werbung prüfen. Website, Flyer und Aushänge mit Ratenhinweisen brauchen gegebenenfalls den Warnhinweis „Achtung! Kreditaufnahme kostet Geld“.
- Kostenpflichtige oder fremdfinanzierte Modelle gestalten lassen. Klären Sie die Rolle des Dritten, die Aufgaben der Praxis und die Weitergabe von Patientendaten.
Fazit
Patienten können auch nach dem 20. November 2026 in Raten zahlen. Entscheidend ist, wann und zu welchen Bedingungen die Praxis zustimmt. Eine kurze, kostenfreie Zahlungsfrist und eine nachträgliche, kostenfreie Stundung bleiben außerhalb des Verbraucherkreditrechts. Raten, die schon vor der Behandlung zugesagt werden oder etwas kosten, machen aus dem Entgegenkommen einen Kreditvertrag mit allen Pflichten. Wer Abrechnung, Zahlungsziel und Stundung sauber trennt, ist gut vorbereitet.
Das Wichtigste auf einen Blick
- Neu ab 20. November 2026: Das Verbraucherkreditrecht gilt auch für zinslose Zahlungsaufschübe, soweit keine Ausnahme greift.
- 50-Tage-Ausnahme: kostenfreie Zahlungsfrist der Praxis selbst, spätestens 50 Tage nach Erbringung der Leistung, nur begrenzte Verzugskosten.
- Nachträgliche Stundung: Wer eine bereits abgerechnete Forderung kostenfrei stundet, gewährt keine Finanzierungshilfe.
- Vorsicht: Ratenzusagen vor Behandlungsbeginn und Raten gegen Gebühr fallen unter das Verbraucherkreditrecht.
- KFO: Zeitnah berechnete Abschläge sind unproblematischer als Monatsraten auf ein Gesamthonorar.
- Werbung: Wer mit Ratenzahlung wirbt, die unter das Verbraucherkreditrecht fällt, braucht einen Warnhinweis.
Häufige Fragen zur Ratenzahlung in der Zahnarztpraxis
Darf ich Patienten ab dem 20. November 2026 noch Ratenzahlung anbieten?
Läuft die 50-Tage-Frist ab dem Rechnungsdatum?
Darf ich für eine Ratenzahlung eine Bearbeitungsgebühr verlangen?
Was gilt für Ratenvereinbarungen, die vor dem 20. November 2026 geschlossen wurden?
Darf ich auf meiner Website mit Ratenzahlung werben?
Muss ich als kleine Praxis eine SCHUFA-Auskunft einholen?
Meine Abrechnungsstelle bietet Patienten Ratenzahlung an. Was muss ich beachten?
Fallen KFO-Abschläge unter das Verbraucherkreditrecht?
Ratenmodelle Ihrer Praxis prüfen lassen
Ich prüfe für Zahnarzt- und KFO-Praxen Rechnungshinweise, Stundungsvereinbarungen und Ratenmodelle auf die neuen Regeln und passe sie vor dem 20. November 2026 an.
Stand: 9. Oktober 2026. Dieser Beitrag gibt den Rechtsstand zum genannten Datum wieder. Ob und wie er auf Ihren Fall passt, lässt sich nur anhand Ihrer Unterlagen beurteilen. Grundlage ist § 506 BGB in der ab 20. November 2026 geltenden Fassung.
Wie es weitergeht
Diese Schritte passen zu Ihrem Anliegen.